
Praktik menghabiskan sisa anggaran di akhir tahun sering kali memicu pemborosan dalam bisnis. Masalah ini merupakan efek samping dari sistem anggaran tradisional, di mana divisi merasa harus membelanjakan seluruh dana agar jatah anggaran tahun depan tidak berkurang.
Lantas, seperti apa skema penganggaran tradisional ini, dan apakah sistem tersebut masih efektif menjawab tantangan bisnis hari ini?
Apa itu Anggaran Tradisional?
Anggaran tradisional (traditional budgeting) adalah metode penganggaran yang menggunakan laporan dan realisasi keuangan periode lalu sebagai titik awal penyusunan anggaran baru. Perusahaan kemudian menyesuaikan nominal tersebut berdasarkan perkiraan kenaikan biaya, perubahan target pendapatan, inflasi, atau kebutuhan baru.
Misalnya, sebuah perusahaan mengalokasikan Rp300.000.000,00 untuk biaya operasional pada tahun ini. Untuk tahun berikutnya, manajemen bisa menetapkan anggaran Rp350.000.000,00 berdasarkan kenaikan sebesar 10%.
Sistem anggaran yang juga bernama lain anggaran konvensional ini termasuk metode yang membuat pengambilan keputusan operasional menjadi lebih sederhana. Pasalnya, perusahaan tidak perlu membangun anggaran dari nol setiap periode.
Karakteristiknya Anggaran Tradisional
Sebagai sistem penganggaran, anggaran tradisional memiliki beberapa karakteristik utama yang menjadi cirinya. Beberapa karakteristik tersebut, antara lain:
- Menggunakan Anggaran Sebelumnya Sebagai Acuan: Anggaran periode sebelumnya akan menjadi dasar dalam menetapkan alokasi dana periode berikutnya. Perubahan pada sistem penganggaran ini biasanya berupa penambahan atau pengurangan pada pos pengeluaran yang sudah ada.
- Berorientasi pada Periode Fiskal: Penganggaran biasanya dibuat untuk satu periode fiskal (1 tahun). Oleh karena itu, evaluasi pada sistem ini biasanya banyak dilakukan dengan membandingkan realisasi dengan anggaran yang sudah ditetapkan.
- Fokus pada Pengendalian Biaya: Karena pendekatan penyusunan, pengawasan, dan kontrol di setiap pos pengeluaran relatif sederhana, penggunaan anggaran bisa dikontrol dengan mudah.
- Relatif Mudah Diterapkan: Karena menggunakan data historis sebagai titik awal, sistem budgeting ini cenderung lebih sederhana ketimbang pendekatan yang harus mengevaluasi seluruh aktivitas dari awal.
Contoh Anggaran Tradisional
Untuk memberikan gambaran lebih jelas mengenai sistem penganggaran ini, berikut adalah salah satu contoh kasus anggaran tradisional yang bisa Anda pelajari:
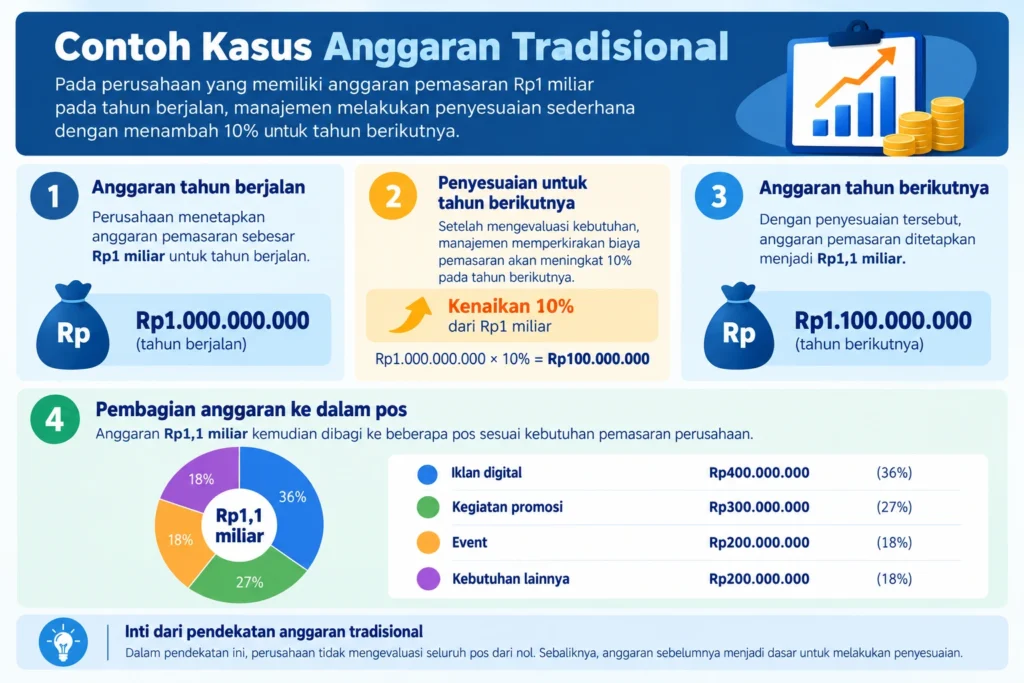
Misalnya, suatu perusahaan memiliki anggaran pemasaran Rp1.000.000.000,00 pada tahun berjalan.
Setelah mengevaluasi kebutuhan, pihak manajemen memperkirakan biaya pemasaran akan meningkat 10% pada tahun berikutnya. Anggaran kemudian ditetapkan menjadi Rp1.100.000.000,00
Angka tersebut dibagi lagi ke dalam beberapa pos, yaitu Rp400.000,00 untuk iklan digital, Rp300.000.000,00 untuk kegiatan promosi, Rp200.000.000,00 untuk event, dan Rp200.000.000,00 untuk kebutuhan lainnya.
Dalam contoh kasus ini, perusahaan tidak mengevaluasi seluruh pos dari nol. Jumlah anggaran yang ditetapkan hanya melanjutkan dan menyesuaikan patokan angka dari periode sebelumnya.
Kelemahan Penganggaran Tradisional
Di luar konsepnya yang sederhana dalam hal penyusunan dan pengawasan pos pengeluaran, penganggaran tradisional memiliki beberapa kelemahan utama, yang meliputi:
1. Kurang Fleksibel terhadap Perubahan
Kondisi pasar, harga bahan baku, permintaan pelanggan, dan strategi bisnis pada dasarnya bisa berubah setelah anggaran ditetapkan.
Dalam hal ini, penerapan penganggaran tradisional bisa membatasi kemampuan perusahaan dalam merespons perubahan. Sebab, asumsi yang digunakan saat anggaran ditetapkan sering kali sudah tidak relevan dengan kondisi riil di lapangan.
2. Mempertahankan Pengeluaran yang Tidak Optimal
Karena angka tahun sebelumnya menjadi acuan dalam penganggaran di sistem ini, maka suatu pos bisa terus mendapatkan alokasi, meskipun kontribusinya terhadap bisnis sudah menurun.
Dengan kata lain, sistem penganggaran ini bisa membuat perusahaan lebih berfokus pada penambahan anggaran ketimbang mengalokasikan sumber daya ke prioritas yang lebih penting.
3. Perilaku Menghabiskan Anggaran
Kelemahan terakhir dari sistem ini adalah muncul risiko perilaku menghabiskan anggaran. Jika penilaian kinerja departemen/divisi berdasarkan pada kemampuan menyerap anggaran, tim akan terdorong melakukan pengeluaran di akhir periode agar alokasi berikutnya tidak dipangkas.
Kenapa Anggaran Tradisional Masih Perlu Digunakan?
Meskipun memiliki keterbatasan, bukan berarti bahwa anggaran tradisional sudah tidak relevan lagi untuk bisnis. Untuk bisnis dengan operasi yang relatif stabil, sistem penganggaran ini bisa membantu penyusunan rencana keuangan dengan lebih cepat dan sederhana.
Selain itu, sistem ini juga bisa berguna sebagai dasar untuk mengukur kinerja bisnis. Dalam konteks ini, manajemen perusahaan bisa membandingkan anggaran dengan realisasinya untuk mengetahui status anggaran apakah berada di bawah, sesuai, atau di atas rencana.
Alternatif Sistem Penganggaran Lain
Perusahaan tidak harus bergantung sepenuhnya pada anggaran tradisional. Pasalnya, ada beberapa sistem penganggaran yang bisa menjadi alternatif maupun pelengkap.
- Rolling Forecast (Prakiraan Berkelanjutan): Sistem budgeting dengan memperbarui proyeksi keuangan secara berkala berdasarkan kondisi terbaru.
- Driver-based Budgeting (Penganggaran Berbasis Pemicu): Penyusunan anggaran berdasarkan faktor utama yang mendorong pendapatan dan biaya, seperti jumlah pelanggan, volume penjualan, jumlah transaksi, atau kapasitas produksi.
- Activity-based Budgeting (Penganggaran Berbasis Aktivitas): Sistem budgeting yang menghubungkan anggaran dengan aktivitas yang menghasilkan biaya.
Kelola Anggaran Bisnis Lebih Fleksibel dengan Paper
Anggaran tradisional memang membantu perusahaan merencanakan pengeluaran berdasarkan alokasi dana yang telah ditetapkan. Namun, metode ini sering kali kurang fleksibel ketika kebutuhan operasional berubah, sehingga perusahaan perlu mencari cara yang lebih efektif untuk mengelola dan menyesuaikan anggaran bisnis.
Sebagai alternatif, perusahaan dapat memanfaatkan Expense Management Paper Horizon untuk memantau pengeluaran secara real-time dan mendapatkan visibilitas yang lebih jelas terhadap penggunaan budget setiap tim. Dengan begitu, tim finance dapat mengidentifikasi pengeluaran yang tidak sesuai rencana dan mengambil keputusan berdasarkan kondisi keuangan terkini.
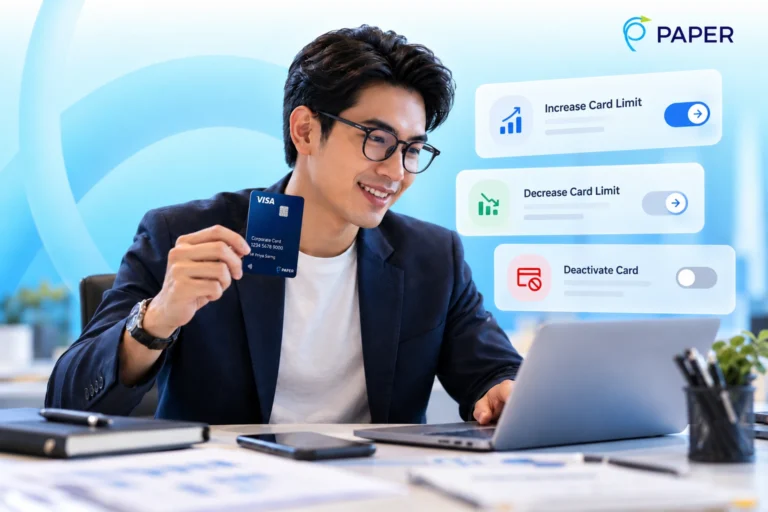
Selain itu, Paper Corporate Card sebagai kartu kredit perusahaan membantu bisnis mengatur pengeluaran operasional dengan lebih fleksibel. Perusahaan dapat menetapkan dan menyesuaikan limit kartu sesuai kebutuhan setiap tim, memantau transaksi melalui satu dashboard, serta mengurangi risiko pengeluaran yang melebihi anggaran.
Yuk, beralih ke pengelolaan anggaran yang lebih modern bersama Paper Indonesia. Dengan Expense Management dan Paper Corporate Card, perusahaan dapat mengontrol pengeluaran, menyesuaikan budget sesuai kebutuhan, dan menjaga arus kas bisnis tetap sehat.