
Pernah mendengar istilah zero-based budgeting atau anggaran berbasis nol? Istilah ini cukup banyak digunakan dalam perencanaan dan pengelolaan keuangan bisnis, terutama saat perusahaan ingin mengoptimalkan pengeluaran.
Adapun zero-based budgeting adalah pendekatan perencanaan keuangan yang meninjau ulang seluruh kebutuhan dan efisiensi biaya dari titik nol, sehingga setiap pengeluaran harus punya alasan dan tujuan yang jelas.
Selain membantu perusahaan deteksi pengeluaran yang tidak perlu, metode ini juga bisa membantu mengalokasikan anggaran berdasarkan prioritas dan kebutuhan bisnis, sehingga penggunaan dana bisa lebih terarah dan efisien.
Apa Itu Zero-Based Budgeting?
Zero-based budgeting merupakan metode penganggaran yang menyusun seluruh alokasi biaya dari titik nol di setiap periodenya. Artinya, anggaran periode sebelumnya tidak otomatis digunakan sebagai dasar atau dilanjutkan begitu saja.
Tujuannya adalah untuk menghindari pengeluaran yang tidak relevan dan bisa mengalokasikan dana pada kegiatan yang memberikan nilai yang lebih besar.
Cara Kerja dan Tahapan Menerapkan Zero-Based Budgeting
Agar hasil penganggaran berbasis nol tidak sia-sia, perusahaan perlu menerapkannya secara terstruktur dan sistematis. Berikut tahapan yang bisa diterapkan.
- Menentukan periode atau jangka waktu anggaran, misalnya satu bulan, tiga bulan, atau satu tahun, karena menjadi dasar untuk menghitung kebutuhan pemasukan dan pengeluaran perusahaan nantinya.
- Mengidentifikasi dan menentukan unit atau departemen yang membutuhkan anggaran.
- Mengidentifikasi semua kebutuhan biaya dari setiap unit atau kegiatan, mulai dari biaya operasional, tenaga kerja, bahan baku, pemasaran, teknologi, hingga kebutuhan lainnya, dan disusun berdasarkan kondisi dan kebutuhan aktual, bukan sekadar mengikuti anggaran periode sebelumnya.
- Menjelaskan dan memberikan justifikasi atas setiap kebutuhan anggaran dengan mencantumkan tujuan, jumlah biaya yang dibutuhkan, manfaat yang diharapkan, serta dampaknya terhadap bisnis.
- Mengevaluasi setiap pengeluaran dari nol tanpa menjadikan anggaran periode sebelumnya sebagai patokan. Pada tahap ini, perusahaan perlu menentukan apakah suatu biaya benar-benar diperlukan, bisa dikurangi, atau bahkan dihilangkan tanpa mengganggu kegiatan yang penting.
- Menentukan prioritas anggaran dengan membandingkan setiap kegiatan berdasarkan biaya, manfaat, urgensi, risiko, dan kontribusinya terhadap tujuan bisnis. Kegiatan dengan dampak lebih besar terhadap perusahaan bisa memperoleh prioritas anggaran yang lebih tinggi.
- Menetapkan dan mengalokasikan anggaran berdasarkan kebutuhan serta prioritas yang telah ditentukan.
- Menentukan pihak yang bertanggung jawab atas setiap anggaran untuk memastikan dana digunakan sesuai dengan tujuan yang telah ditetapkan.
- Memantau penggunaan anggaran secara berkala dengan membandingkan rencana dan realisasi pengeluaran. Jika ditemukan penggunaan dana yang terlalu besar, terlalu kecil, atau tidak sesuai dengan rencana, perusahaan dapat segera mengetahui penyebabnya dan mengambil tindakan yang diperlukan.
- Melakukan evaluasi secara rutin untuk mengetahui apakah anggaran yang telah digunakan benar-benar memberikan hasil dan manfaat sesuai dengan tujuan bisnis, sehingga bisa dijadikan dasar untuk menyesuaikan atau menghentikan alokasi anggaran pada periode berikutnya.
Contoh Kasus Penerapan Zero-Based Budgeting
Berikut ini beberapa contoh kasus penerapan anggaran berbasis nol di berbagai bidang, mulai dari bidang pemasaran hingga perusahaan teknologi.
Contoh 1
Sebuah perusahaan FnB memiliki anggaran pemasaran Rp100.000.000,00 pada tahun sebelumnya. Karena menerapkan metode penganggaran berbasis nol, perusahaan tidak langsung menetapkan anggaran tahun berikutnya sebesar Rp100.000.000,00, tapi setiap kegiatan pemasaran dievaluasi dari awal, seperti berikut.
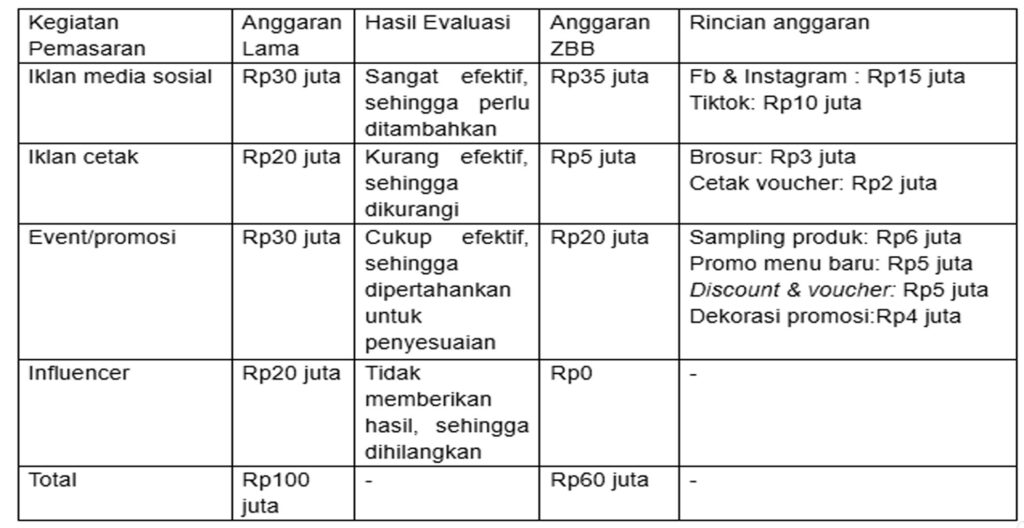
Jadi, anggaran untuk pemasaran selanjutnya adalah Rp60.000.000,00.
Contoh 2
Sebuah perusahaan memiliki anggaran operasional teknologi informasi sebesar Rp250.000.000,00 pada tahun sebelumnya. Karena menggunakan metode penganggaran zero-based, anggaran selanjutnya akan ditentukan sebagai berikut.
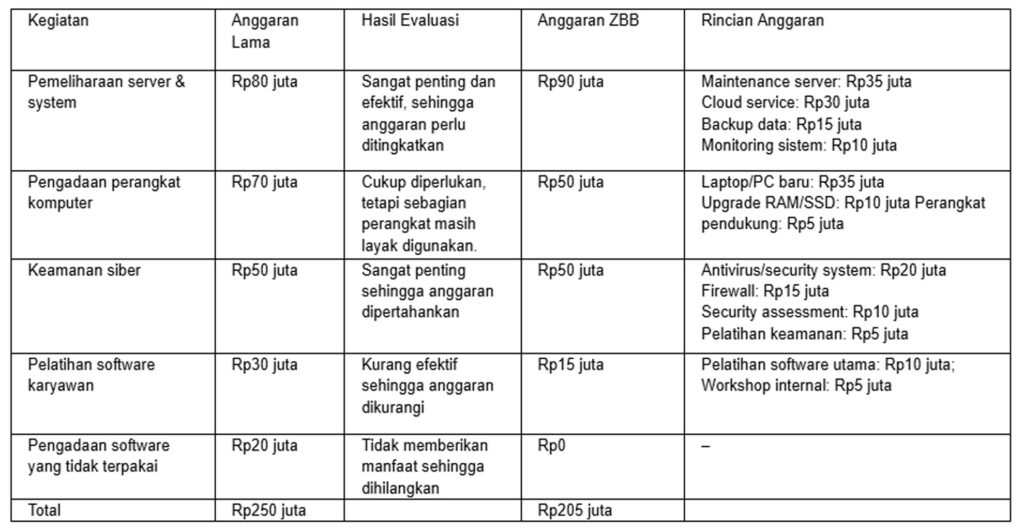
Jadi, anggaran untuk operasional teknologi selanjutnya adalah Rp205.000.000,00.
Kelebihan dan Kekurangan Zero-Based Budgeting
Penerapan metode ini memang bisa membantu perusahaan mengalokasikan dana berdasarkan kebutuhan dan prioritas yang sebenarnya. Namun, metode ini juga membutuhkan proses perencanaan, analisis, dan evaluasi yang cukup mendalam. Berikut beberapa kelebihan dan keterbatasannya:
Kelebihan
- Mengurangi pemborosan karena setiap pengeluaran harus punya alasan dan manfaat yang jelas. Bahkan, menurut McKinsey pengurangan biaya dari penerapan anggaran berbasis nol bisa mencapai 10-25% hanya dalam 6 bulan.
- Meningkatkan transparansi dan kontrol anggaran karena setiap biaya ditinjau secara lebih detail sebelum mendapatkan alokasi dana.
- Menyelaraskan anggaran dengan strategi bisnis sehingga dana bisa fokus pada kegiatan yang paling penting dan yang memberikan nilai terbesar untuk perusahaan.
- Mendorong akuntabilitas karena setiap departemen perlu menjelaskan dan mempertanggungjawabkan kebutuhan dan penggunaan dana.
- Memberikan kesempatan pada manajemen lini pertama untuk berpartisipasi karena setiap unit perlu memberikan masukan tentang kebutuhan dan prioritas anggarannya.
Kekurangan
- Membutuhkan waktu dan tenaga lebih banyak karena setiap pengeluaran perlu dianalisis dan dievaluasi kembali pada setiap periodenya.
- Membutuhkan data yang benar-benar akurat dan lengkap agar keputusan anggaran bisa dibuat berdasarkan kondisi yang sebenarnya.
- Berpotensi menimbulkan resistensi internal karena tim perlu terus menjelaskan dan membuktikan kebutuhan anggarannya.
- Dapat menimbulkan konflik antar prioritas karena setiap departemen perlu bersaing untuk mendapatkan alokasi dana berdasarkan tingkat kebutuhan dan kontribusinya terhadap bisnis.
Kelola Pengeluaran Bisnis Lebih Efektif dengan Paper Horizon
Zero-based budgeting adalah metode penganggaran yang mengharuskan setiap pengeluaran direncanakan dan memiliki alasan yang jelas, tidak hanya sekadar mengikuti anggaran sebelumnya.
Dalam penerapannya, setiap biaya perlu dievaluasi berdasarkan kebutuhan dan prioritas bisnis, sehingga perusahaan perlu memiliki sistem pencatatan pengeluaran yang rapi agar proses pemantauan dan evaluasi setiap biayanya bisa dilakukan dengan lebih mudah.
Untuk lebih mempermudah proses tersebut, Paper Horizon hadir sebagai solusi Expense Management yang didukung Corporate Card, sehingga Anda dapat mengatur budget, memantau transaksi, dan mengelola pembayaran operasional dalam satu sistem.
Dengan Paper Horizon, Anda bisa:
- Atur budget setiap divisi: Alokasikan anggaran dan tetapkan batas pengeluaran sesuai kebutuhan masing-masing tim.
- Kontrol pengeluaran secara terpusat: Terapkan sistem approval berlapis agar setiap transaksi sesuai dengan kebijakan perusahaan.
- Pantau penggunaan anggaran: Monitor transaksi dan pengeluaran seluruh tim secara real-time melalui satu dashboard.
- Permudah pembayaran operasional: Gunakan Corporate Card dengan limit yang dapat disesuaikan.
- Sederhanakan rekonsiliasi: Kelola catatan transaksi dan bukti pengeluaran untuk mempermudah evaluasi anggaran.
Dengan Paper Horizon dari Paper, pengelolaan anggaran menjadi lebih transparan, terukur, dan terkendali sehingga setiap pengeluaran dapat dipertanggungjawabkan sesuai kebutuhan bisnis.